

Kurz erklärt · Stand 15.11.2026
Welche Förderung gibt es 2026 für Bausparer?
Der Staat fördert Bausparen 2026 mit der Wohnungsbauprämie (bis 70 Euro im Jahr) und der Arbeitnehmer-Sparzulage (bis 42,30 Euro im Jahr). Alleinstehende erhalten zusammen bis zu 112,30 Euro jährlich, zusammen veranlagte Paare mit zwei Arbeitnehmern bis zu 224,60 Euro. Hinzu kommt die Riester-Förderung für Wohn-Riester-Verträge.
- Wohnungsbauprämie: 10 % auf bis zu 700 € (Paare 1.400 €), Einkommensgrenze 35.000 € / 70.000 €
- Arbeitnehmer-Sparzulage: 9 % auf bis zu 470 € VL, Einkommensgrenze 40.000 € / 80.000 €
- Maßgeblich ist jeweils das zu versteuernde Einkommen
Überblick
Bausparförderung 2026 auf einen Blick
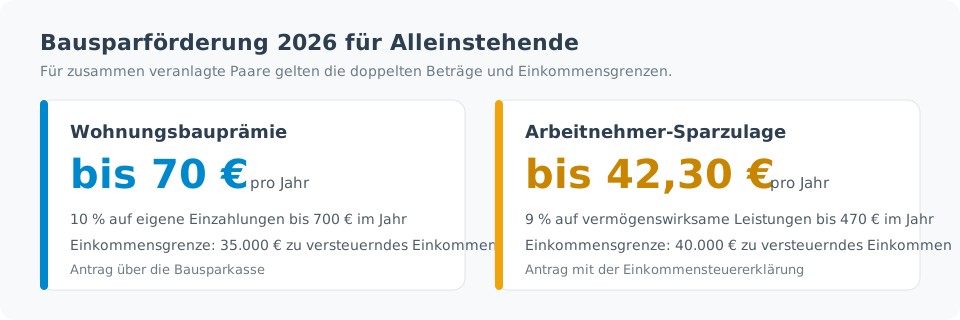
| Merkmal | Wohnungsbauprämie | Arbeitnehmer-Sparzulage |
|---|---|---|
| Gefördert werden | eigene Einzahlungen | vermögenswirksame Leistungen (VL) |
| Fördersatz | 10 % | 9 % |
| Höchstbetrag pro Jahr | 700 € (Paare 1.400 €) | 470 € je Arbeitnehmer |
| Förderung pro Jahr | bis 70 € (Paare 140 €) | bis 42,30 € je Arbeitnehmer |
| Einkommensgrenze (zu versteuerndes Einkommen) | 35.000 € / 70.000 € | 40.000 € / 80.000 € |
| Antrag | über die Bausparkasse, binnen 2 Jahren | mit der Einkommensteuererklärung, binnen 4 Jahren |
| Auszahlung | in der Regel bei wohnwirtschaftlicher Verwendung | nach der Festlegungsfrist (in der Regel 7 Jahre) |
Wohnungsbauprämie
Die Wohnungsbauprämie
Die Wohnungsbauprämie belohnt eigene Einzahlungen in einen Bausparvertrag. Anspruch haben Personen ab 16 Jahren, deren zu versteuerndes Einkommen im Sparjahr die Grenze von 35.000 Euro (Paare 70.000 Euro) nicht überschreitet. Weil Freibeträge und Werbungskosten abgezogen werden, kann das Bruttoeinkommen deutlich darüber liegen.
Antrag und Frist
Den Antrag erhalten Sie in der Regel mit dem Jahreskontoauszug der Bausparkasse. Er muss innerhalb von zwei Jahren nach Ablauf des Sparjahres gestellt werden. Für das Sparjahr 2026 endet die Frist also am 31.12.2028.
Verwendung
Die Prämie wird dem Vertrag gutgeschrieben und grundsätzlich erst ausgezahlt, wenn der Bausparvertrag wohnwirtschaftlich verwendet wird – also für Bau, Kauf, Modernisierung oder die Ablösung eines Immobiliendarlehens. Wer anders über das Geld verfügt, muss die Prämie grundsätzlich zurückzahlen. Über Ausnahmen informiert das Finanzamt.
Arbeitnehmer-Sparzulage
Die Arbeitnehmer-Sparzulage
Die Arbeitnehmer-Sparzulage gibt es auf vermögenswirksame Leistungen (VL), die der Arbeitgeber direkt in den Bausparvertrag überweist. Gefördert werden 9 % von höchstens 470 Euro im Jahr. Voraussetzung ist ein zu versteuerndes Einkommen von höchstens 40.000 Euro, bei Zusammenveranlagung 80.000 Euro. Diese Grenzen gelten seit 2024.
Die Zulage wird jährlich mit der Einkommensteuererklärung beantragt. Die Bausparkasse meldet die nötigen Daten nach Ihrer Einwilligung elektronisch an das Finanzamt. Ausgezahlt wird nach Ablauf der Festlegungsfrist, in der Regel sieben Jahre, in einer Summe.
Fließen die VL stattdessen in einen Aktienfonds-Sparplan, beträgt die Zulage 20 % auf bis zu 400 Euro, also bis zu 80 Euro im Jahr. Beide Zulagen werden nebeneinander gewährt, wenn zwei Verträge bespart werden. Mehr dazu unter VL-Sparen.
Rechenbeispiel vom 15.11.2026
So viel Förderung ist möglich
| Fall | Wohnungsbauprämie | Sparzulage | Zusammen pro Jahr | in 7 Jahren |
|---|---|---|---|---|
| Alleinstehend, 700 € eigene Einzahlung und 470 € VL | 70 € | 42,30 € | 112,30 € | 786,10 € |
| Paar, 1.400 € eigene Einzahlung, beide mit 470 € VL | 140 € | 84,60 € | 224,60 € | 1.572,20 € |
| Alleinstehend, nur 40 € VL im Monat (480 € im Jahr) | – | 42,30 € | 42,30 € | 296,10 € |
Dritter Weg
Wohn-Riester: nur noch 2026 neu abschließbar
Riester-geförderte Bausparverträge erhalten Zulagen und einen Sonderausgabenabzug. Mit der Reform der privaten Altersvorsorge können neue Verträge nach den bisherigen Regeln nur noch bis Ende 2026 abgeschlossen werden. Bestehende Verträge laufen weiter.
Wohn-Riester im ÜberblickKostenlos und unverbindlich
Förderfähigen Bauspartarif finden
Wir prüfen, welche Förderung Sie erhalten, und schlagen passende Tarife vor.
Schritt 1 von 5 · Ziel
SSL-verschlüsselte Übertragung · Kostenfrei & unverbindlich
FAQ
FAQ zur Bausparförderung
Wie hoch ist die Wohnungsbauprämie 2026?
Die Wohnungsbauprämie beträgt 10 % der eigenen Einzahlungen, höchstens 70 Euro im Jahr für Alleinstehende (bei 700 Euro Einzahlung) und 140 Euro für zusammen veranlagte Paare (bei 1.400 Euro).
Welche Einkommensgrenze gilt für die Wohnungsbauprämie?
Das zu versteuernde Einkommen darf im Sparjahr höchstens 35.000 Euro betragen, bei zusammen veranlagten Paaren 70.000 Euro. Maßgeblich ist der Wert im Steuerbescheid, nicht das Bruttogehalt. Kinderfreibeträge werden berücksichtigt.
Wie hoch ist die Arbeitnehmer-Sparzulage beim Bausparen?
Sie beträgt 9 % der vermögenswirksamen Leistungen, die in den Bausparvertrag fließen, höchstens auf 470 Euro im Jahr. Das ergibt bis zu 42,30 Euro jährlich je Arbeitnehmer.
Welche Einkommensgrenze gilt für die Arbeitnehmer-Sparzulage?
Seit 2024 liegt die Grenze bei 40.000 Euro zu versteuerndem Einkommen, bei Zusammenveranlagung bei 80.000 Euro. Sind beide Partner Arbeitnehmer, kann jeder die Zulage erhalten.
Kann ich beide Förderungen gleichzeitig bekommen?
Ja. Die Wohnungsbauprämie gibt es auf eigene Einzahlungen, die Arbeitnehmer-Sparzulage auf vermögenswirksame Leistungen. Dieselbe Einzahlung wird aber nicht doppelt gefördert.
Wie beantrage ich die Förderung?
Die Wohnungsbauprämie beantragen Sie über Ihre Bausparkasse, spätestens zwei Jahre nach Ende des Sparjahres. Die Arbeitnehmer-Sparzulage beantragen Sie mit der Einkommensteuererklärung, spätestens bis zum Ende des vierten Jahres nach dem Sparjahr.
Wann wird die Förderung ausgezahlt?
Die Wohnungsbauprämie wird in der Regel erst bei wohnwirtschaftlicher Verwendung des Bausparvertrags ausgezahlt. Die Arbeitnehmer-Sparzulage wird nach Ablauf der Festlegungsfrist, in der Regel sieben Jahre, in einer Summe an die Bausparkasse überwiesen.
Transparenz und Aktualität
Fachlich geprüft und mit Primärquellen belegt
Fachredaktion Finanzmanager24
Redaktioneller Stand:
Förderbeträge, Einkommensgrenzen und Fristen wurden am 15.11.2026 anhand der folgenden Quellen geprüft. Die Inhalte dienen der allgemeinen Information und ersetzen keine Steuerberatung.
- Land Berlin, Serviceportal: Wohnungsbauprämie (Voraussetzungen, Höhe, Antragsfrist)
- Finanztip: Wohnungsbauprämie – Übersicht nach Wohnungsbau-Prämiengesetz (Stand 2026)
- Land Berlin, Serviceportal: Arbeitnehmer-Sparzulage (Höhe, Einkommensgrenzen, Antrag)
- Föderales Informationsmanagement (FIM): Leistungsbeschreibung Arbeitnehmer-Sparzulage
- Stiftung Warentest: Altersvorsorgedepot – was die Riester-Reform bedeutet